Si el seguro no se hace cargo de los daños de tu coche tras un accidente, lo primero es saber por qué. Hay dos discusiones muy distintas: la aseguradora puede discutir cómo ocurrió el accidente (quién tuvo la culpa, a qué velocidad, qué daños causó el choque) o puede discutir qué cubre tu póliza. La primera se resuelve con pruebas técnicas; la segunda, con el contrato y asesoramiento jurídico.
En esta guía te ayudamos a identificar tu caso, te decimos qué pruebas conservar desde el primer día, a quién reclamar y en qué plazos, y cuándo tiene sentido pedir un informe pericial.
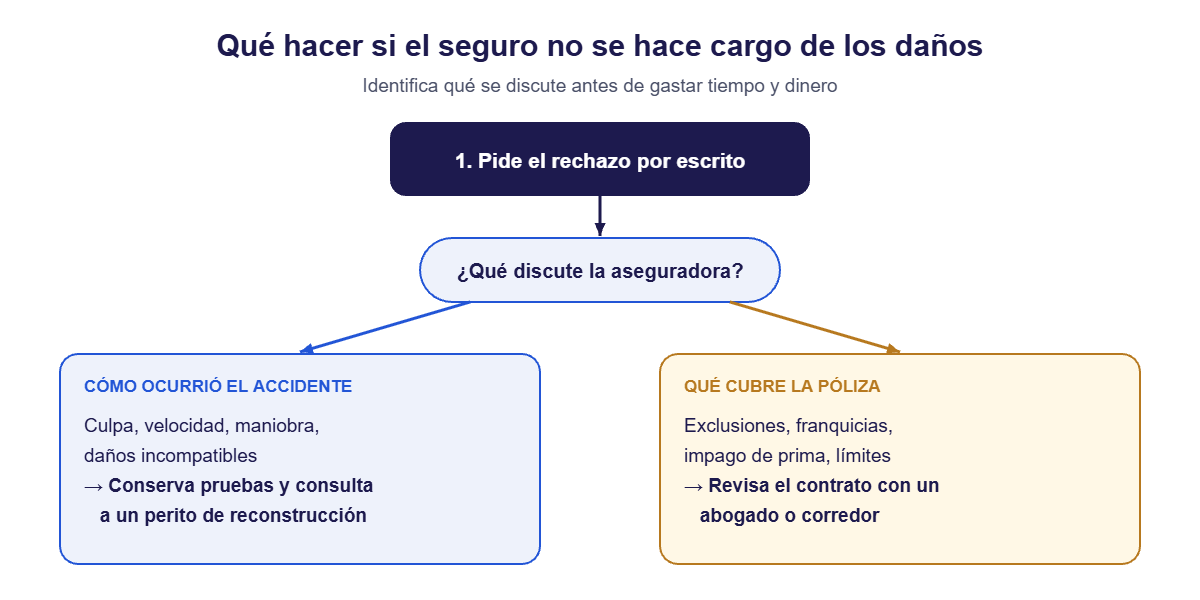
Motivo del rechazo
Pide el motivo del rechazo por escrito.
Pruebas
Distingue los hechos, la valoración del daño y la cobertura.
Vía de reclamación
Conserva las pruebas y consulta la vía y los plazos aplicables.
En resumen
Averigua qué está rechazando la compañía
No es lo mismo discutir la mecánica del choque que la cuantía de una reparación o una exclusión contractual. Identificar esa diferencia ayuda a elegir qué prueba necesitas y qué profesional puede aportarla.
Contenido del artículo
Primero, identifica por qué el seguro no se hace cargo
Casi todos los rechazos encajan en uno de estos dos casos. Saber cuál es el tuyo te ahorra tiempo y dinero.
CASO A
Discuten cómo ocurrió el accidente
- Te atribuyen la culpa o la reparten al 50 %.
- Dicen que los daños no son compatibles con el choque.
- El otro conductor da una versión distinta y no hay testigos.
- El atestado o el parte amistoso no reflejan lo que pasó.
Qué necesitas: pruebas técnicas. Aquí ayuda un informe de reconstrucción de accidentes de tráfico.
CASO B
Discuten qué cubre tu póliza
- El daño está excluido o fuera de las garantías contratadas.
- Aplican una franquicia o un límite de indemnización.
- Alegan impago de la prima o datos falsos al contratar.
- Te acusan de conducir bajo los efectos del alcohol o sin permiso.
Qué necesitas: revisar el contrato con un abogado o un corredor de seguros. Un perito reconstructor no resuelve esta discusión.
A veces se mezclan las dos. Por ejemplo, la aseguradora puede decir que el daño no está cubierto porque el accidente no ocurrió como lo describes. En ese caso, primero hay que aclarar los hechos.
Motivos habituales de rechazo y a quién acudir
| Motivo del rechazo | Tipo de discusión | A quién acudir |
|---|---|---|
| «Usted tuvo la culpa» o culpa compartida | Hechos | Perito de reconstrucción y abogado |
| «Los daños no son compatibles con el accidente» | Hechos | Perito de reconstrucción |
| «No hay pruebas de cómo ocurrió» | Hechos | Perito de reconstrucción |
| Discrepancia sobre el importe de la reparación | Valoración de daños | Perito tasador (art. 38 LCS en seguro propio) |
| Daño excluido o garantía no contratada | Cobertura | Abogado o corredor de seguros |
| Impago de prima o datos falsos en la contratación | Cobertura | Abogado |
El parte amistoso y el reparto de culpas
Cuando dos coches chocan, las aseguradoras suelen resolver entre ellas con convenios de indemnización directa que se basan en lo que declarasteis en el parte amistoso. Si el parte está incompleto, tiene casillas mal marcadas o el croquis no refleja la maniobra real, el reparto de culpas puede salir en tu contra y tu seguro no se hace cargo de lo que esperabas.
Si firmaste un parte que no refleja lo que pasó, no lo des por perdido. Reúne las pruebas de la sección siguiente y explica por escrito a tu aseguradora tu versión de los hechos. Si hay diferencias importantes, un informe técnico puede demostrar cómo fue realmente el choque: trayectorias, punto de impacto y velocidades.
Para saber cómo rellenarlo sin errores, consulta nuestra guía sobre cómo completar un parte amistoso. Si la discusión es sobre quién tuvo la culpa, te ayudarán las claves para determinar el culpable de un accidente y, si discrepas de la valoración de los daños, lo que debes hacer si no estás de acuerdo con la peritación.
Qué pruebas conservar si el seguro no se hace cargo
Muchas reclamaciones se pierden porque la prueba desaparece en las primeras horas: el coche se repara, las huellas se borran o el vídeo de una cámara se sobrescribe. Guarda todo esto, aunque todavía no sepas si lo vas a necesitar:
📍 En el lugar
- Fotos de la posición final de los vehículos antes de moverlos.
- Huellas de frenada, restos y marcas en la calzada.
- Señales, visibilidad y estado de la vía.
- Datos de testigos y de cámaras cercanas.
🚗 En los vehículos
- Fotos de todos los daños, de cerca y de lejos, antes de reparar.
- Piezas sustituidas: pide al taller que las guarde.
- Vídeo de la cámara de a bordo, si la tienes, en su archivo original.
- Si el coche tiene EDR, no lo desguaces sin consultar.
📄 Documentos
- Parte amistoso o atestado policial.
- Comunicaciones con la aseguradora y el rechazo por escrito.
- Presupuestos y facturas de reparación.
- Informes médicos, si hay lesiones.
Cuándo consultar a un perito de reconstrucción de accidentes
Si el seguro no se hace cargo porque discute los hechos, tiene sentido pedir una valoración técnica cuando la diferencia económica justifica el coste del informe. Estas son las situaciones más habituales:
- La aseguradora te atribuye una culpa que no reconoces y no hay testigos independientes.
- Te aplican un reparto de culpas por el parte amistoso y crees que no refleja lo que pasó.
- Te dicen que los daños no son compatibles con el choque que describes.
- Hay lesiones y la velocidad o la maniobra van a ser decisivas.
- Ya tienes un informe pericial de la aseguradora y quieres una segunda opinión técnica.
Lo más útil es consultar pronto, antes de reparar el coche. Un perito puede decirte si el caso tiene base técnica antes de que inviertas en un procedimiento. En ITECO hacemos un estudio de viabilidad previo sin coste; puedes ver cómo trabajamos en nuestro servicio de perito de accidentes de tráfico.
A quién reclamar si el seguro no se hace cargo, paso a paso
Pide el rechazo por escrito
Solicita a tu aseguradora, o a la del otro conductor, que te explique por escrito y de forma motivada por qué no se hace cargo. Ese documento marca qué tienes que rebatir.
Si reclamas al seguro del culpable, presenta la reclamación previa
Para reclamar daños de un accidente contra la aseguradora del responsable, la ley exige una reclamación previa. La compañía tiene 3 meses para presentar una oferta motivada o una respuesta motivada si rechaza el pago (art. 7 LRCSCVM). Como perjudicado, puedes dirigirte directamente a esa aseguradora gracias a la acción directa (art. 76 LCS).
Si reclamas a tu propio seguro, usa sus canales internos
Presenta una reclamación ante el servicio de atención al cliente o el defensor del cliente de la aseguradora. Tienen un plazo para resolver (Orden ECO/734/2004). Si no responden o no estás de acuerdo, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros.
Si el desacuerdo es sobre el importe de tus daños
En los seguros de daños propios, si no hay acuerdo sobre la cuantía en el plazo legal, cada parte puede designar un perito y, si no se ponen de acuerdo, se nombra un tercero (art. 38 LCS).
Si el responsable no tiene seguro o se dio a la fuga
En esos casos puede responder el Consorcio de Compensación de Seguros, con las condiciones y límites que marca la ley (art. 11 LRCSCVM).
La vía judicial
Si nada de lo anterior funciona, queda la demanda. Antes de dar ese paso, un abogado debe valorar tu caso y, si la discusión es sobre los hechos, conviene tener el informe técnico preparado.
Ejemplo de reparto de culpas cuando el seguro no se hace cargo
Caso ilustrativo, no real. Dos turismos chocan en una glorieta. El otro conductor afirma que tú cambiaste de carril al salir; tú sostienes que él no respetó tu trayectoria. No hay testigos y el parte amistoso quedó con casillas contradictorias. Las aseguradoras aplican un reparto al 50 % y tu seguro no se hace cargo de la reparación completa.
Aquí la discusión es sobre los hechos. Las fotos de la posición final, los daños de ambos coches y su altura, y el ángulo de las deformaciones permiten reconstruir el punto de impacto y la trayectoria de cada vehículo. Con un informe técnico que demuestre la maniobra, tu abogado puede reclamar el 100 % a la aseguradora contraria. Si, en cambio, el rechazo se debiera a una exclusión de tu póliza, ese mismo informe no cambiaría nada.
Errores frecuentes que hacen perder la reclamación
- Reparar el coche antes de documentar los daños. Sin fotos ni piezas, es difícil demostrar después cómo fue el impacto.
- Firmar el parte amistoso con prisas. Lo que firmas condiciona el reparto de culpas entre aseguradoras.
- Aceptar el rechazo por teléfono. Sin un rechazo motivado por escrito no sabes qué tienes que rebatir.
- Dejar pasar los plazos. Un año pasa rápido si esperas a que la aseguradora conteste por sí sola.
- Pedir un informe técnico para un problema de cobertura. Si discuten el contrato, el gasto en peritaje no resuelve el caso.
- Reenviar vídeos por mensajería. Comprimen el archivo y pierden datos. Guarda siempre el original.
Plazos para reclamar al seguro
Los plazos cortos son la causa más frecuente de perder una reclamación. Esta tabla es orientativa: el momento en que empieza a contar cada plazo tiene matices, sobre todo cuando hay lesiones, y conviene confirmarlo con un abogado.
| Situación | Plazo orientativo | Norma |
|---|---|---|
| Comunicar el siniestro a tu aseguradora | 7 días desde que lo conoces, salvo que la póliza fije uno mayor | Art. 16 LCS |
| Respuesta de la aseguradora del responsable a tu reclamación | 3 meses para oferta o respuesta motivada | Art. 7.2 LRCSCVM |
| Reclamar al responsable del accidente (daños y lesiones) | 1 año; la reclamación previa lo interrumpe | Art. 1968.2 CC y art. 7.1 LRCSCVM |
| Acciones derivadas de tu contrato de seguro de daños | 2 años | Art. 23 LCS |
| Acciones derivadas de seguros de personas | 5 años | Art. 23 LCS |
⚖️ Aviso legal. Este artículo es información general y no sustituye el asesoramiento de un abogado. Las referencias legales están enlazadas a su texto oficial en el BOE. Cada caso depende de la póliza, de las pruebas y de las circunstancias concretas del siniestro.
Preguntas frecuentes
¿Qué hago si el seguro no se hace cargo de los daños de mi coche?
Pide el rechazo por escrito y averigua si discuten cómo ocurrió el accidente o qué cubre la póliza. Si discuten los hechos, reúne pruebas y valora un informe pericial. Si discuten la cobertura, consulta a un abogado o a un corredor. En paralelo, presenta la reclamación por los cauces de la aseguradora y vigila los plazos.
¿Puedo reclamar directamente a la aseguradora del culpable?
Sí. Como perjudicado tienes acción directa contra la aseguradora del responsable (art. 76 LCS). Antes de demandar debes presentarle una reclamación previa, y dispone de 3 meses para hacer una oferta o dar una respuesta motivada (art. 7 LRCSCVM).
¿Qué pasa si el seguro me echa la culpa del accidente y no estoy de acuerdo?
Es una discusión sobre los hechos. Conserva fotos, vídeos, datos de testigos y el vehículo sin reparar, y consulta a un perito de reconstrucción de accidentes. Un informe técnico puede demostrar la dinámica del choque y rebatir el reparto de culpas.
¿Sirve de algo un informe de reconstrucción si discuten la cobertura?
No suele servir. Si el problema es una exclusión, una franquicia o un impago de la prima, la discusión es contractual y necesitas asesoramiento jurídico. El informe de reconstrucción ayuda cuando lo que se discute es cómo ocurrió el siniestro.
¿Quién paga si el responsable no tiene seguro o huye?
El Consorcio de Compensación de Seguros puede hacerse cargo de las indemnizaciones en esos casos, con los requisitos y límites de la ley (art. 11 LRCSCVM).
¿Cuánto tarda el seguro en responder?
Si reclamas a la aseguradora del responsable, tiene 3 meses para una oferta o respuesta motivada. Si reclamas a tu propia aseguradora por sus canales internos, la normativa le fija un plazo para resolver tu queja o reclamación.
¿Necesitas aclarar cómo ocurrió?
Cuéntanos qué hechos se discuten y qué documentación tienes. Nuestro equipo puede valorar si un informe pericial aporta una respuesta técnica útil para tu caso.
Artículos relacionados
Fuentes y revisión
- Ley 50/1980, de Contrato de Seguro (arts. 16, 23, 38 y 76). BOE.
- Real Decreto Legislativo 8/2004, Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (arts. 7 y 11). BOE.
- Código Civil, art. 1968. BOE.
- Orden ECO/734/2004, servicios de atención al cliente y defensor del cliente. BOE.
- Dirección General de Seguros y Fondos de Pensiones. Procedimiento de reclamaciones.
- Consorcio de Compensación de Seguros.
Revisión editorial: 22 de octubre de 2026. Consulta las fuentes y las condiciones aplicables a tu caso.
